|
|
【转发】给理财小白的❶❷条理财建议:
7 U8 T0 ]- f" y, Y. y# E
! Y0 f" y9 g+ \5 Z, c) M❶量入为出,杜绝提前消费
! f: g z6 {& b, P2 Y& L& V0 A! D* Q2 _5 M
做自己能力圈内的购买,尽量不用消费性债务,比如大额车贷,用line of credit购物等。购物前问自己是否真的需要买买买) z! u- ?) v E
0 d& D# @: }6 T/ m; u
❷每月至少存下收入的10%! `1 [4 K' t( o! W
, t% ^0 `% X( E4 c/ I不论收入多少,能存多少钱,都要养成存钱的习惯6 ~: O9 r: T+ v y6 c
7 o3 c& G1 [! d2 n4 k( k1 Q
❸建立资金安全线* l9 q2 U; j7 c( _8 }" D
+ f' L% q: }9 ~* Y. Q! \3 t: g
资金安全线是遇到失业、失去收入时,用于救急的资金,未雨绸缪先准备起来,一般为3-6个月的生活开支。可以攒cash,也可以在有收入时提前申请足额的line of credit备用。
: D; g6 n7 C$ b8 Z: z1 z2 t7 Z% u3 k, W/ F7 K
❹制定生活预算,并严格执行
' C9 _) J( u8 r* \/ R' U! ^1 g
- T' c( @) z, X" X% G! D- j* z+ p学会月初给自己制定预算,分为4个篮子:必要支出、需要支出、想要支出、储蓄目标。对预算分账户管理,能更有效控制自己花钱的欲望
" \5 R# G" J* R! X1 n
9 d/ H6 n2 _ ?) A' Y/ F3 j! s❺尽快还清利息高的贷款4 L- \& |) ?$ O( l
# c! Z* f0 k, j N
消费性贷款中利息较高的贷款优先还清。关于利息的计算,需要先了解你的贷款还款方式,不同还款方式利息计算方式不同
1 I( L! z- W/ a8 L8 @+ n
* b0 l% _2 ?: O* q❻先买资产,再买非必需的消费品& ]3 A3 Y+ z" \. Y8 q: N
- h& \8 G' ^4 S# n) j* @
学会花钱。先买资产,让资产赚的钱帮你买那些“想要”但“不需要”的消费品
" @ ]* ]( t: r( f5 B5 P
* h( {: n* T$ a8 [* g5 v❼设立长线、短线理财计划+ Q- f1 P& x: g4 B( d- q |
/ `6 l3 E7 Y! N# B& x根据自己的情况,设立短期内1-3年的理财计划和目标,中期3-5年、以及长期的理财计划和目标9 J7 ^2 S$ O% T3 R( P: v
2 t. U, ], i& O3 Q# ?2 v1 P
❽定投基金- b: [0 s! \7 f0 y+ F6 C1 ~) U3 N
. T% |8 v* Y3 ]0 W7 J每月收入的一部分(如10%)用于定投投资组合基金,资金充裕可搭配长期收益较高的主动型基金。注意使用闲钱进行投资4 {0 B5 G1 M- G3 U6 r* Y7 @
7 N. ^* e* L, v2 E) d❾提早为退休收入做计划5 k# b+ g5 M% J6 f( i4 Q
6 L3 I5 W! z& j, G9 C/ L* U
社保养老、年金险、房租收入、资本市场投资等,都可以是退休收入的来源。尽早计划,更早享受复利的效应. S4 ^+ \) l4 B t% y% w: ]% G
. r, J5 v* l& m- D➓与伴侣在财务、金钱观赏达成一致" X6 g! f$ U) i6 K$ M" m( }; O) c
. E' v* ~% l7 x) q
金钱观的一致是健康伴侣关系的基石之一。开放地与伴侣沟通彼此对金钱、物质的看法,尽早了解对方是否和你有一致金钱观,对长期关系的稳定起重要作用$ V& \) D% J; v/ |6 U
0 L+ I- T8 I0 I- Z
❶❶意识到保险的重要性
' Z* u P c" ]+ ^5 a) {: g: d' E) ^$ w& r4 c, Q
按照顺序配置医保、意外、寿险等,先给家庭支柱配置,然后是老人孩子7 P- \, r' \# i7 |: u
! \7 h/ }+ W$ X❶❷拿收入的3%用于投资自己
9 n# t7 g, f4 h" s* e+ p4 V( x! v5 m5 W# S3 t. O" @" D
用3%的收入来投资自己,持续提高职业技能、知识储备或其他方面等
, T' Z1 X, v) H: D9 A7 {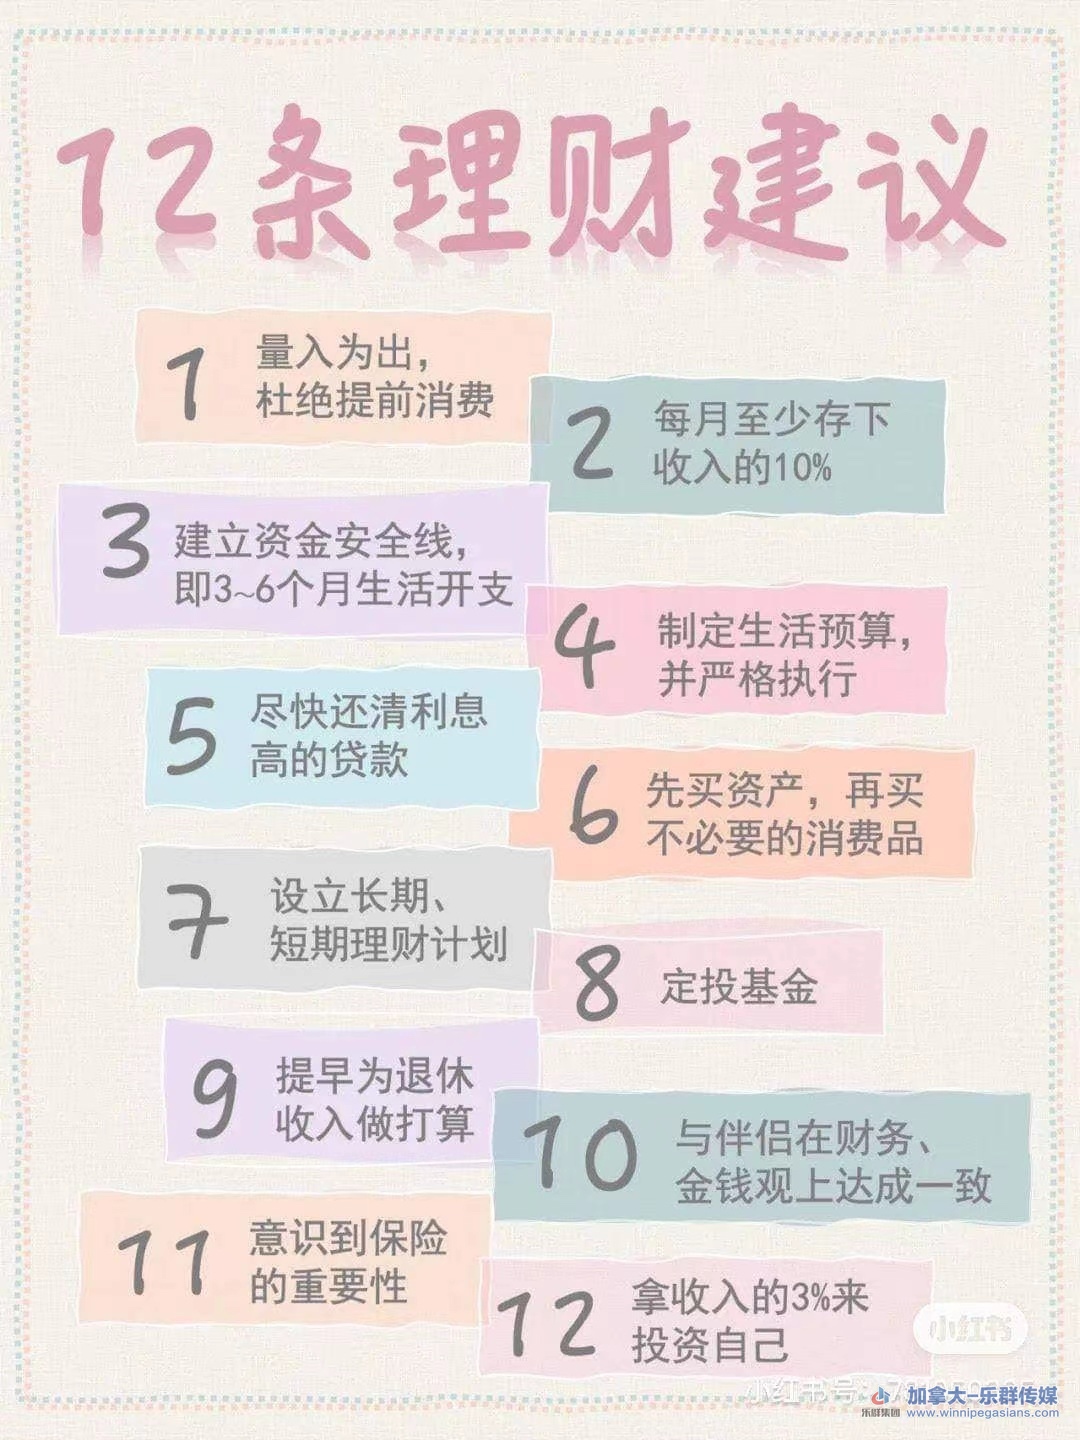 % i' s) X+ ]* [4 ?1 R2 O
 + J+ P: \2 S4 r% X* _. [5 \
|
|


 发表于 2021-11-17 11:41:15
 楼主

